L’Europe mise à rude épreuve
Les tergiversations autour de la crise de la dette souveraine en Europe, et notamment ses expressions dans notre pays à travers la dégradation structurelle de nos finances publiques, restent des sujets brûlants qui nous occupent pendant cette période estivale… sans véritable fin en vue.
En 2011, il y avait la lueur d’espoir d’une amélioration de la situation économique à court terme. Or, les informations conjoncturelles relatives aux 1er et 2e trimestres 2012 ont amené les instituts de statistiques à réviser à la baisse les prévisions de croissance pour 2012 et 2013. La situation, notamment en Grèce, en Espagne et en Italie, s’est sensiblement détériorée dès le printemps, et les réponses politiques à la crise des dettes souveraines n’ont pas réussi à rassurer les marchés. Les interventions, à travers les Fonds de sauvetage, la politique monétaire et les plans d’assainissement, ont l’objectif d’éviter que la zone euro ne s’écroule une fois pour toutes. Le « coût » de ces interventions est énorme, certes, mais qu’en est-il du « prix de l’inaction » ?
Reste à l’ordre du jour la question de la sortie – ou non – de la Grèce de la zone euro. Pour commencer, l’euro est une communauté de destin ; une sortie « imposée » n’est pas prévue par les traités. Qu’en est-il alors d’une sortie « ordonnée » ou volontaire de la Grèce de l’euro ? Une telle sortie, loin d’être facile, est politiquement non souhaitable, mais techniquement possible. Elle aurait toutefois un prix exorbitant, et ce non seulement pour les Grecs, mais pour tous les Européens, surtout en considérant les risques de contagion qui planent sur d’autres Etats membres fragilisés.
L’Etat hellénique risquerait de tomber en faillite. La valeur des obligations de l’Etat grec tendrait vers zéro, les banques grecques – mais aussi leurs consœurs européennes – qui détiennent ces titres se retrouveraient encore davantage dans la tourmente et devraient probablement être renflouées par de nouvelles interventions publiques. La vie sociale et entrepreneuriale en Grèce serait à l’arrêt : un Etat effondré ne peut financer ni pensions, ni salaires des fonctionnaires, ni transferts sociaux de tout genre. Il est souvent invoqué que la Grèce, après le « Grexit », pourrait dévaluer sa monnaie pour renforcer sa compétitivité. Encore faudrait-il que la Grèce dispose d’un nombre suffisant de produits et services exportables et compétitifs sur les marchés globalisés pouvant profiter d’une telle dévaluation. En même temps, les importations de matières premières et énergétiques, parmi d’autres, se renchériraient suite à une telle dévaluation, avec une issue incertaine sur le plan macroéconomique pour la Grèce.
Quant aux effets sur l’Europe d’une sortie ordonnée de la Grèce, ceux-ci sont empreints de nombreuses incertitudes. Qui serait prêt à racheter les titres souverains des autres Etats européens en difficulté si l’Europe projetait l’image de « laisser tomber » les pays au moment le plus crucial ? Ainsi, si une sortie est politiquement délicate, le prix économique, social et humain en semble disproportionné. Les risques réels et induits sont incalculables. Notons au passage que récemment, la troïka a donné un avis plutôt favorable sur les efforts importants concédés par la Grèce. Le prix est élevé, mais le rendement futur pourra être d’autant plus important. D’énormes efforts restent pourtant à faire, et de nombreuses voix politiques se sont levées récemment pour exiger des réformes plus rapides et encore plus incisives.
Qu’il y ait creux estival ou pas, la gestion actuelle de la crise a également montré qu’il y a un décalage (croissant ?) entre les déclarations officielles des hauts responsables politiques au niveau européen et les discours tenus par certains politiciens aux niveaux nationaux, souvent de seconde file – mais pas toujours – et qui mettent en cause l’avenir de la Grèce, voire la pérennité de la monnaie unique. Ainsi, la gestion de la crise fait apparaître des clivages et des dommages collatéraux qui reflètent les limites de la solidarité entre Etats membres et qui constituent un retour en arrière sur les percées d’intégration, voire une remise en question de l’acquis communautaire et des libertés fondamentales sous-jacentes à la construction européenne.
Un autre casse-tête majeur qui continue à préoccuper les décideurs politiques en Europe est celui qui consiste à trouver des solutions pour renouer avec un train de vie soutenable au niveau budgétaire, mais en même temps de poser les jalons de la croissance économique. Une politique d’ajustement et de consolidation intelligente, flanquée de mesures structurelles perspicaces pour libérer la croissance, est nécessaire.
… et le Luxembourg ?
Notre pays serait le grand perdant d’un retour en arrière au niveau de la construction européenne. N’invoquons même pas l’éclatement de la zone monétaire ! Au centre de l’Europe, notre économie fortement imbriquée avec celle de nos partenaires européens, notre marché du travail dépendant d’une offre de travail transfrontalière, l’esprit d’entreprise fortement porté par les non-nationaux, la culture imprégnée de celle de nos grands voisins, notre pays a besoin de l’Europe. L’ouverture des frontières, l’abolition des monnaies nationales, l’intégration dans des espaces politiques et économiques plus vastes et le démantèlement des barrières au commerce ont été les recettes du succès et du niveau de vie élevé de notre pays… et ce depuis son industrialisation.
Le Luxembourg dépend certes d’évolutions exogènes et de décisions externes, mais cela ne nous décharge pas de faire nos « devoirs à domicile ». Et il y a du pain sur la planche à ce niveau ! En effet, à politique inchangée, le Luxembourg est en train de passer, à une vitesse fulgurante, d’un pays vertueux à un des pays les plus touchés par la crise.
Depuis fin 2007, la croissance cumulée est négative, l’économie ne progresse plus, mais se voit néanmoins contrainte de distribuer de plus en plus de masse salariale (4 tranches indiciaires depuis 2007), hypothéquant la compétitivité du pays et accélérant sa désindustrialisation. Le chômage a augmenté de 4,3% début 2007 à 6,1% en 2012. Le déficit de l’Etat central est passé de 70 millions EUR en 2008 à 1,0 milliard EUR en 2011. Il pourrait atteindre 1,5 milliard EUR en 2012. Si nous prenons en compte le malus fiscal suite à la disparition progressive de la TVA sur le commerce électronique dès 2015, le « trou » sera de quelque 2 milliards EUR : nous risquons d’enfreindre significativement la fameuse limite de Maastricht de 3% de déficit de l’administration publique par rapport au PIB.
C’est l’agence de notation Moody’s qui vient de tirer la sonnette d’alarme en abaissant à la négative les perspectives du Luxembourg sur les plans macroéconomique, budgétaire et financier, ce qui constitue notamment le reflet de doutes croissants concernant la capacité de remboursement de la dette publique du Grand-Duché. La récente mise en garde de Moody’s est une menace réelle pour la notation « triple A » du Luxembourg. Le Grand-Duché a quadruplé sa dette entre 2005 et aujourd’hui, même si celle-ci n’évolue actuellement encore largement en-dessous de limite de Maastricht. Quelle serait la conséquence d’une perte du triple A? Nous risquerions, tout d’abord, de compromettre notre stabilité économique et sociale et les investisseurs bouderaient possiblement le pays, en réallouant leurs fonds et capitaux. De plus, nos taux de prêt deviendraient beaucoup moins intéressants, ce qui renforcerait encore davantage la pression sur nos finances publiques.
Il faut en outre savoir qu’à l’heure actuelle, le Luxembourg ne fait que rembourser des intérêts sur une dette contractée par le passé. Etant donné l’absence de marges de manœuvre budgétaires, ces dettes ne doivent pas seulement être refinancées par l’émission de nouveaux crédits, mais ces derniers risquent en outre de se négocier à des taux d’intérêts moins avantageux : la genèse d’un véritable cercle vicieux.
Le Luxembourg est désormais arrivé à un point de non-retour où l’inaction serait fatale. Sans mesures rapides et efficaces pour contrer les problèmes de notre pays, une situation dramatique comme celle à l’œuvre en Islande ou en Irlande pendant la crise financière n’est plus à exclure: au sein d’une petite économie ouverte, volatile, spécialisée et très dépendante de l’étranger, il suffit que plusieurs courants négatifs de matérialisent concomitamment pour qu’une situation critique se transforme en cataclysme.
Le graphique ci-après illustre la dégradation substantielle et, surtout, continue, du solde public luxembourgeois (en % en PIB), et ce en comparaison avec un échantillon de pays comprenant notamment les pays voisins et certains des pays dits « en difficultés ». Il est à noter qu’il s’agit des données relatives aux finances publiques consolidées, comprenant, outre l’Etat, les Administrations régionales et locales, ainsi que la sécurité sociale. Pour ce qui est du Grand-Duché, la sécurité sociale affiche, à l’heure actuelle, un solde positif de l’ordre de 2% du PIB, ce qui « maquille » quelque peu, dans cette optique consolidée, l’envergure réelle du déficit qu’éprouve l’Etat central. Partant d’une situation enviable avant la crise (excédent de 3,7% en 2007), la tendance, pour notre pays, est baissière sur l’ensemble de période allant jusqu’en 2013. Premier de la classe en 2007, le Luxembourg perd du terrain et, contrairement aux autres pays représentés, aucune tendance à l’amélioration du solde public n’est perceptible en fin de période, soulignant le caractère inefficace des efforts de consolidation et de relance de la croissance à l’œuvre au Luxembourg.
Luxembourg : du meilleur élève au dernier de la classe ?
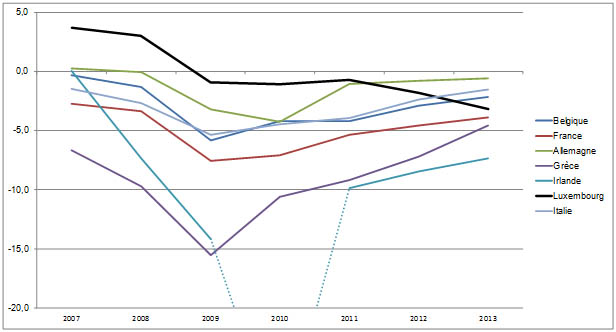 Sources : FMI, STATEC. Prévisions pour 2012 et 2013. L’Irlande a éprouvé un déficit budgétaire de 31,3% en 2010 (non-représenté sur le graphique).
Les pistes pour renouer avec des finances publiques durables
Les recommandations européennes issues du « Semestre européen » et des organisations internationales doivent être prises à cœur, la compétitivité et la productivité doivent être améliorées, le budget doit être assaini, les recettes sécurisées et l’architecture budgétaire repensée. Les solutions pour les finances publiques luxembourgeoises se situent, à mon avis, à trois niveaux.
D’abord, il s’agira d’assurer un renforcement de la gouvernance. Nous n’abordons pas la crise d’une façon proactive, nous la subissons. Je plaide pour la définition d’une vision à long terme pour le pays, avec des objectifs socio-économiques, sociétaux et environnementaux forts et assortis d’indications claires comment les atteindre, et ce en fonction de plusieurs scénarios. Ce qu’il faut à notre pays, c’est une feuille de route ambitieuse s’appuyant sur beaucoup de courage politique.
Deuxième axe d’action: les dépenses. L’idéal serait d’effectuer une mise à plat et une radiographie de toutes les dépenses (salariales, sociales, d’investissements, de consommation, etc.) et de se poser systématiquement la question de leur finalité et de leur efficacité. Il faudra, avec moins de moyens, parvenir aux mêmes résultats, et ce notamment en s’inspirant des meilleures pratiques identifiées à l’étranger. En procédant de la sorte, notre pays pourrait déjà exploiter d’importants gisements d’efficience. Le corollaire de cette mise à plat consiste à établir le budget de l’Etat en fonction d’objectifs et de missions, et d’en mesurer l’impact sur base d’indicateurs de performance. Une désindexation complète de l’économie (cf. abolition des clauses d’indexation dans les contrats, etc.) pourrait freiner l’inflation et permettrait une réduction des coûts de production pour les entreprises, mais également des coûts de consommation courante des pouvoirs publics, voire des ménages. Concernant les dépenses sociales, l’état actuel et prévisible de nos finances publiques ne permet plus de pérenniser une politique de l’arrosoir.
Le troisième axe d’action concerne les recettes. Ici, il faut exclure – au nom de la préservation de la compétitivité et de l’attractivité de l’économie et du pouvoir d’achat – d’opter pour la voie facile qui consisterait simplement à augmenter les taux d’imposition. Il s’agira, au contraire, de réfléchir quant à l’équité et à l’efficacité de notre système fiscal, sachant que presque la moitié des ménages et des sociétés ne paient pas d’impôts. Il faudrait réviser le système fiscal en englobant, entre autres, une radiographie de divers abattements et autres déductions qui ne sont peut-être plus justifiés aujourd’hui.
Le Luxembourg doit contribuer à consolider l’Europe et l’euro, et ce notamment en faisant ses « devoirs à domicile ». En fin de compte, nous devons léguer une situation économique et financière intacte et des perspectives réelles aux générations futures. Un premier élément de réponse concret et ambitieux face à cette lourde responsabilité doit impérativement être donné par le projet de budget de l’Etat 2013, qui sera déposé à la Chambre des Députés par le Ministre des finances en date du 2 octobre 2012. Le temps presse.
En espérant que le prochain « Summerlach » sera plus serein et aura vu les premières actions concrètes de ces recommandations, je vous souhaite de passer des vacances reposantes et agréables.


Leave a Reply